
مشاور رئیسکل بیمه مرکزی با تأکید بر ضرورت شفافیت واگذاری دارایی بانکها، سنجش آثار این واگذاریها بر تولید، اشتغال و رقابت را ضروری دانست.
به گزارش خبرنگار مهر، واگذاری داراییهای بانکها در چارچوب اصلاح نظام بانکی، صرفاً با فروش شرکتها و املاک و اعلام ارزش ریالی معاملات به نتیجه نمیرسد؛ بلکه چگونگی اجرای واگذاریها، نحوه انتقال مالکیت و کنترل اقتصادی، میزان رقابت در فرآیند فروش و سرنوشت بنگاهها پس از واگذاری نیز باید مورد ارزیابی قرار گیرد. در این میان، تعیین مهلت زمانی برای خروج بانکها از بنگاهداری، ضرورت بررسی دقیق عملکرد واگذاریها و پیامدهای اقتصادی آن را دوچندان میکند.
در بخش نخست این گفتوگو، مهدی منصوری بیدکانی، استاد اقتصاد دانشگاه و مشاور رئیسکل بیمه مرکزی، با تأکید بر اینکه اصلاح بنگاهداری بانکها را نمیتوان صرفاً به فروش شرکتها و املاک محدود کرد، نسبت به پیامدهای واگذاری شتابزده، فروش داراییها زیر ارزش اقتصادی و تداوم کنترل بنگاهها از طریق اشخاص وابسته هشدار داد. وی همچنین بر ضرورت تفکیک نقش بانک تجاری از نهادهای تأمین مالی تخصصی و هدایت منابع بانکی به سمت فعالیتهای مولد تأکید کرد.
در بخش دوم این گفتوگو که در ادامه خواهید خواند، موضوع ارزیابی مهلت ۹ماهه واگذاری داراییها و الزامات شفافیت در این فرآیند بررسی میشود؛ از جمله اطلاعات لازم برای سنجش عملکرد واگذاریها، نحوه احراز هویت و اهلیت خریداران، شناسایی ذینفعان نهایی، جلوگیری از انتقال صوری مالکیت و معیارهایی که میتوانند آثار واقعی واگذاریها را بر تولید، اشتغال، رقابت و ظرفیت تأمین مالی اقتصاد مشخص کنند. در ادامه، این موضوع از منظر الزامات اجرایی و شاخصهای سنجش موفقیت اصلاح بنگاهداری بانکها تشریح میشود.
برای ارزیابی مهلت ۹ماهه واگذاری داراییها چه اطلاعاتی لازم است؟
مشاور رئیسکل بیمه مرکزی اذعان داشت: پیش از داوری درباره اجرای یک مهلت ۹ماهه باید مشخص باشد این تکلیف از کدام مصوبه ناشی شده، از چه تاریخی آغاز شده و دقیقاً چه داراییهایی را دربرمیگیرد. بدون این اطلاعات، اعلام درصد پیشرفت یا ارزش داراییهای فروختهشده تصویر معتبری ارائه نمیکند.
منصوری بیدکانی افزود: فهرست داراییهای مشمول، مالک اولیه، ارزش دفتری و کارشناسی، روش قیمتگذاری، شیوه رقابت در مزایده، تعداد پیشنهاددهندگان، ذینفعان نهایی در چارچوب قانون، قیمت معامله، منابع وصولشده، تعهدات خریدار و وضعیت واگذاریهای انجامنشده یا فسخشده باید عمومی باشد.
وی گفت: فروش دارایی معادل مردمیسازی اقتصاد نیست. باید بررسی کرد که آیا حق مدیریت و اختیار تصمیمگیری واقعاً منتقل شده، انحصار کاهش یافته، رقابت بیشتر شده و بهرهوری و اشتغال پس از واگذاری چه تغییری کرده است.
استاد اقتصاد دانشگاه تأکید کرد: گزارش واگذاری باید علاوه بر ارزش ریالی معاملات، تغییرات تولید، سرمایهگذاری، اشتغال، کیفیت خدمات، تمرکز بازار و میزان انجام تعهدات خریدار را نشان دهد و امکان حسابرسی مستقل و نظارت عمومی نیز فراهم باشد.
وی اذعان داشت: واگذاری صوری به مجموعههای شبهدولتی یا انتقال امتیاز به گروههای محدود، به معنای مشارکت واقعی مردم در اقتصاد نیست. معیار درست، اصلاح ساختار مالکیت و قدرت اقتصادی به سود رقابت، تولید و عدالت در سهمبری است.
خطرهای واگذاری شتابزده دارایی بانکها
منصوری بیدکانی گفت: اصل خروج بانکها از بنگاهداری غیرضروری قابل دفاع است، اما با فروش شتابزده همه داراییها موافق نیستم. تعیین ضربالاجل زمانی باید با شناخت ماهیت دارایی، وضعیت بازار، توان مالی خریداران و شرایط بنگاه همراه باشد.
وی افزود: خطر نخست، فروش اضطراری زیر ارزش اقتصادی است. وقتی خریداران بدانند فروشنده موظف است در مدت کوتاه معامله کند، قدرت چانهزنی بانک کاهش مییابد. در بازار کمعمق و کمنقدشونده، این وضعیت میتواند موجب انتقال داراییهای ارزشمند با بهای نامتناسب شود و حتی سرمایه بانک را تضعیف کند.
استاد اقتصاد دانشگاه اذعان داشت: خطر دوم، واگذاری به اشخاص وابسته است. ممکن است خریدار در ظاهر مستقل باشد اما ذینفع نهایی او با مدیران، سهامداران یا شرکتهای وابسته به همان بانک ارتباط داشته باشد. در چنین حالتی مالکیت ظاهری تغییر میکند، اما کنترل اقتصادی در همان شبکه باقی میماند.
وی گفت: برای جلوگیری از این وضعیت باید هویت ذینفع نهایی، منشأ منابع خرید، معاملات مرتبط، قیمتگذاری و شرایط مزایده روشن باشد. برگزاری مزایده بهتنهایی کافی نیست؛ رقابت باید واقعی و قابل راستیآزمایی باشد.
مشاور رئیسکل بیمه مرکزی افزود: خطر سوم، انتقال صوری ریسک است. اگر خریدار هزینه معامله را با تسهیلات همان بانک یا شبکه وابسته تأمین کند، ممکن است بانک فقط شکل مالکیت را تغییر داده باشد و همچنان بخش عمده ریسک را بر عهده بگیرد. اثر چنین معاملهای بر کفایت سرمایه و نقدشوندگی باید پیش از انجام بررسی شود.
منصوری بیدکانی افزود: خطر چهارم، آسیب به استمرار تولید و اشتغال است. انتقال مالکیت یک بنگاه فعال بدون بررسی تعهدات کارگری، سرمایه در گردش، فناوری و اهلیت مدیریتی خریدار ممکن است باعث کاهش ظرفیت تولید شود. در دوران پساجنگ، سیاست اصلاح ترازنامه نباید به تعطیلی ظرفیتهایی منجر شود که بازسازی آنها پرهزینه و زمانبر است.
واگذاری هوشمند چگونه طراحی شود؟
منصوری بیدکانی گفت: راهحل نه توقف واگذاری است و نه فروش اضطراری. ابتدا باید یک تصویر روشن از شبکه مالکیت مستقیم و غیرمستقیم بانکها، ارزش و نقدشوندگی داراییها، تعهدات بنگاهها و وضعیت اشخاص مرتبط تهیه شود. سپس داراییها در گروههای متفاوت طبقهبندی شوند و برای هر گروه، برنامه واگذاری متناسب تعیین شود.
وی افزود: داراییهای مالی مجاز، وثایق تملیکی، شرکتهای تحت کنترل مستقیم، پروژههای نیمهتمام و بنگاههای دارای اهمیت تولیدی را نباید با یک نسخه مشترک فروخت. روش ارزشگذاری، دوره خروج، شیوه مزایده و نظارت پس از انتقال باید با ماهیت دارایی تناسب داشته باشد.
استاد اقتصاد دانشگاه تأکید کرد: ارزیابی مستقل قیمت، انتشار شرایط رقابت، احراز اهلیت خریدار، شناسایی ذینفع نهایی، افشای قیمت معامله و نظارت بر تعهدات پس از واگذاری، حداقل الزامات سلامت این فرایند است. برای داراییهای بزرگ یا پیچیده نیز میتوان از چند روش ارزشگذاری و ارزیابی مستقل استفاده کرد.
وی اذعان داشت: واگذاری مرحلهای یا مدیریت حرفهای موقت در برخی موارد میتواند از فروش زیر قیمت جلوگیری کند؛ مشروط بر آنکه این ابزارها به بهانهای برای تعویق دائمی خروج از بنگاهداری تبدیل نشوند.
مشاور رئیسکل بیمه مرکزی گفت: نهاد ناظر باید اثر هر واگذاری بزرگ را بر سرمایه، نقدینگی و کیفیت دارایی بانک بسنجد. هدف از خروج از بنگاهداری، سالمسازی نظام مالی است؛ نه ثبت یک رقم فروش در گزارش عملکرد.
اصلاح در سه سطح سیاستی، نهادی و اقتصاد سیاسی
منصوری بیدکانی اظهار داشت: مسئله بنگاهداری بانکها را باید در سه سطح تحلیل کرد. در سطح سیاستی، حدود مجاز سرمایهگذاری، مشوقهای خروج و قواعد تأمین مالی باید درست طراحی شود. در سطح نهادی، شفافیت مالکیت، استقلال هیئتمدیره، حقوق سهامداران و کنترل معاملات اشخاص مرتبط اهمیت دارد. در سطح اقتصاد سیاسی نیز باید پرسید چه گروههایی از تداوم بنگاهداری یا از واگذاری غیرشفاف منتفع میشوند و چگونه میتوان انگیزه آنان را با منافع عمومی همسو کرد.
وی افزود: گاه مشکل اصلی فقدان راهکار علمی نیست؛ مسئله آن است که اجرای راهکار موقعیت و منافع برخی بازیگران را تغییر میدهد. بنابراین، اجرای اصلاحات علاوه بر مقررات خوب، به سازوکار پاسخگویی، کنترل تعارض منافع و اراده اجرایی نیاز دارد.
استاد اقتصاد دانشگاه گفت: در دوران بازسازی، بانکها باید بتوانند منابع را به سمت تولید، فناوری، صادرات و زیرساخت هدایت کنند. اما حمایت از تولید باید مشروط به عملکرد و مبتنی بر ارزیابی طرح، کنترل ریسک، رقابت و پاسخگویی باشد. نمیتوان همزمان خواستار تأمین مالی توسعه شد و اجازه داد اعتبار در داراییهای غیرمولد و شرکتهای وابسته محبوس بماند.
معیار موفقیت؛ آزادسازی ظرفیت تأمین مالی تولید
مهدی منصوری بیدکانی گفت: نباید موفقیت اصلاح بنگاهداری بانکها را تنها با ارزش ریالی داراییهای فروختهشده یا تعداد شرکتهای واگذارشده سنجید. باید دید پس از اصلاح، کیفیت ترازنامه و کفایت سرمایه بانک چه تغییری کرده، چه میزان از منابع برای فعالیتهای مولد آزاد شده، بنگاههای مستقل چه دسترسی بهتری به اعتبار یافتهاند و ریسک نظام بانکی تا چه اندازه کاهش پیدا کرده است.
وی تأکید کرد: بانکداری توسعهگرا به معنای مالکیت و مدیریت دائمی بانکها بر شرکتهای اقتصادی نیست. بانک باید بتواند منابع را تجهیز و تأمین مالی کند، ریسک را بشناسد و بر مصرف صحیح اعتبار نظارت کند؛ نه آنکه به رقیب بنگاههایی تبدیل شود که وظیفه پشتیبانی مالی آنها را دارد.
مشاور رئیسکل بیمه مرکزی افزود: در اصلاح بنگاهداری باید از دو خطای متقابل پرهیز کرد؛ حفظ نامحدود داراییها به بهانه شرایط اقتصادی و فروش شتابزده داراییها بدون توجه به ارزش واقعی، سلامت بانک و استمرار تولید.
منصوری بیدکانی در پایان خاطرنشان کرد: اصلاح زمانی معنا دارد که بانکها از تصدیگری غیرضروری فاصله بگیرند، تأمین مالی تولید تقویت شود و داراییهای اقتصادی با شفافیت و رقابت واقعی به مالکان واجد صلاحیت منتقل شوند. مقصد نهایی، خروج صوری دارایی از ترازنامه نیست؛ حرکت از تمرکز دارایی و تعارض منافع به سوی رقابت سالم، عدالت در فرصتها و مشارکت گستردهتر مردم در خلق ثروت است.
کد مطلب 6987937 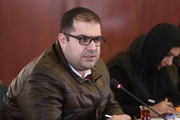 علی فروزانفر
-
اصلاح بنگاهداری بانکها؛ از خروج صوری دارایی تا آزادسازی منابع تولید
-
مهار تورم باید قدرت خرید، ثبات ارزی و امنیت بیمهای مردم را حفظ کند
-
اقتصاد در چنبره دولت و خصولتیها
-
فرایند واگذاری شفادارو برمبنای الزامات قانونی و کارشناسی انجام شده است

-
عبور طلا از کانال ۴ هزار دلار؛ بهای هر اونس طلا به ۴۰۱۴ دلار رسید
-
واترپلو قربانی تغییر نسل نشود؛ کاپیتان خواستار بازنگری فنی شد
-
پاسخ بانک مرکزی به نامه تشکلها درباره مطالبات ارزی واردکنندگان
-
بارش نخستین برف پاییزی در ارتفاعات زردکوه بختیاری
-
صفحه نخست روزنامه های هرمزگان دوشنبه ۴ مهرماه ۱۴٠۵
-
ادامه واکنشهای بینالمللی به پیروزی مجدد رئیس جمهور برزیل
-
گزارههایی از عنصر دیپلماسی فعال در تضادهای درونی امنیت غذایی چین
-
از مصوبه تا اجرا؛ معیار موفقیت واگذاری دارایی بانکها چیست؟
-
سوخت هواپیما ۹۰ درصد گران شد؛ایرلاین آمریکایی از تخفیف بلیت عقب نشستند
-
آیا سدهای تهران برای النینو آماده هستند؟ + آخرین آمار ذخایر مخازن
-
رهبر معظم انقلاب: شیطان را تحقیر کنید
-
سامانه بارشی جدید از پنجشنبه وارد قزوین میشود
-
نشست چهارجانبه ایران، عربستان، ترکیه و پاکستان در تهران برگزار میشود
-
اختلاف بیسابقه نتانیاهو و رئیس ستاد ارتش رژیم اسرائیل بر سر ایران
-
یاوهگویی ترامپ: به تهدید هستهای ایران پایان دادیم
-
رونمایی از کتاب «حکمرانی فضای مجازی در اندیشه امام شهید انقلاب»
-
رکود در دروازههای شرق؛ ارزش صادرات خراسان رضوی ۲۶ درصد افت کرد
-
لفاظی نتانیاهو: ما دوباره به ایران حمله میکنیم
-
۷۳ درصد آمریکاییها نگران بنزین؛ بازتاب جنگ علیه ایران در رسانهها
-
لولا داسیلوا برای چهارمین بار رئیس جمهور برزیل شد
-
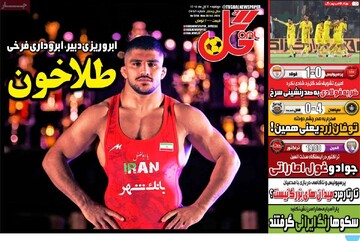
روزنامههای ورزشی دوشنبه چهارم آبان ۱۴۰۵
-
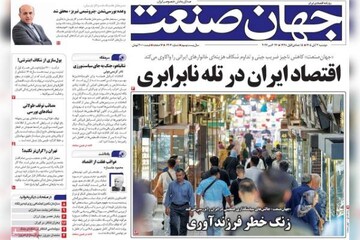
روزنامههای اقتصادی دوشنبه چهارم آبان ۱۴۰۵
-
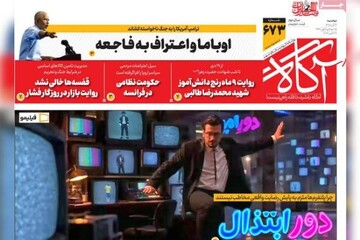
روزنامههای صبح دوشنبه چهارم آبان ۱۴۰۵
-
روزنامههای ورزشی یکشنبه سوم آبان ۱۴۰۵
-
روزنامههای اقتصادی یکشنبه سوم آبان ۱۴۰۵
- تلفن گویا و سانترال ابری
- وکیل آنلاین
- تور کربلا هوایی
- گرمی، پلتفرم سرمایهگذاری فلزات گرانبها
- لاین نوری
- بلکا
- ایمپلنت اصفهان
- دانلود کتاب
- خرید اپل ایدی
- کلینیک ترک اعتیاد تهران
- دوربین مداربسته
- جراح بینی تهران
- جراح بینی در تهران
- قیمت موکت
- تور کربلا
- استند تسلیت
- مرجع پاسخ معتبر پزشکان
- قیمت ایمپلنت
- قطعات لباسشویی
- آموزشگاه تیزهوشان
- بلیط هواپیما
- نمایندگی بوش در تهران
- آموزشگاه زبان ملل
- قیمت و خرید سمعک نامرئی
- مهرینو
- تهران تایمز
- روزنامه آگاه